Sobre el autor
Silvio de Almeida Basques
Autor de materiales sobre control interno de calidad y sistemas de información para laboratorios.
Formación y experiencia.
Médico, con residencia y posgrado de la Universidad Federal de Minas Gerais y título de especialista de la Sociedad Brasileña de Patología Clínica. Profesor jubilado de la Facultad de Medicina de la UFMG.
Introducción
Hojas de cálculo
Las hojas de cálculo son programas informáticos que presentan al usuario diferentes tablas, que pueden contener información, fórmulas, cálculos diversos y funciones matemáticas complejas.
Las hojas de cálculo se han convertido en aplicaciones comunes utilizadas en los negocios actuales para todo, como cálculos simples, bases de datos y diversos formularios improvisados. Los utilizan para realizar un seguimiento de una amplia gama de información, desde horas de los empleados en las empresas, informes de gastos del hogar, proyectos de ingeniería sofisticados, cálculos financieros, etc.
La historia del uso de hojas de cálculo es larga en la breve historia de la informática, con algunos nombres de programas que se hicieron famosos, como Visicalc (el primero conocido, creado por Dan Bricklin y Bob Frankston), Lotus 123 y el más reciente, Microsoft Excel®, que superó a todos los anteriores.
Debido a que las hojas de cálculo son claramente útiles en los negocios, dada su popularidad y versatilidad de uso, a menudo se aplican a tareas para las que no están bien adaptadas, tareas que se manejarían más apropiadamente en sistemas de bases de datos, que también son sistemas informáticos con mucha capacidad y robustez.
Con cualquier herramienta de software, el riesgo es creer que las hojas de cálculo son la panacea para todos los problemas.
¿Usar una hoja de cálculo en CCI es una adaptación?
Los profesionales de laboratorio de nuestro país declaran utilizar hojas de cálculo Excel® como método de control de sus sistemas analíticos.
Muchos laboratorios utilizan hojas de cálculo para el control interno de calidad (CCI) y los informes, pero las deficiencias del uso de hojas de cálculo para el CCI son sustanciales. Hay poca discusión sobre este tema y la comunidad profesional continúa teniendo creencias sobre esta aplicación. Algunos adaptaron el programa Microsoft Excel®, ya que CCI es un control estadístico de procesos, de ahí la idea inmediata de utilizar las funciones estadísticas ya integradas en este programa para aplicarlas a CCI.
Buscando publicaciones científicas en PubMed que apoyaran el uso de hojas de cálculo en CCI, encontramos citas muy antiguas (1986, 1994) que no mencionan claramente esta aplicación para el control cuantitativo.
Aún no conocemos la postura de los organismos de acreditación, ni de los inspectores de Vigilancia Sanitaria sobre hasta qué punto los laboratorios que utilizan este método cumplen con los requisitos.
Este libro electrónico abre el debate sobre el uso de hojas de cálculo como forma de realizar CCI. Busca resaltar y discutir temas que destacan cómo las hojas de cálculo pueden ser inadecuadas y proporciona recomendaciones para implementar un método de control dedicado y eficaz.
¿La hoja de cálculo en CCI es una "forma brasileña"?
Es comprensible que los profesionales del laboratorio busquen utilizar métodos informáticos para resolver su necesidad de realizar CIC a diario, evitando la enorme cantidad de trabajo que implican los cálculos estadísticos. Tener una forma de afrontar esta demanda de cálculos y llevar buenos registros de forma práctica es sin duda valioso, de ahí la idea de intentar utilizar hojas de cálculo. Sin embargo, esta adaptación es sólo parcial y desde hace tiempo se sabe cuán restringida e inadecuada puede ser esta práctica, cuando el objetivo es ser eficaz en el control de la imprecisión analítica. Menos, a menudo es menos.
Para explicar mejor nuestro pensamiento, haremos una analogía con respecto al uso de la herramienta de hoja de cálculo para CCI y el uso de herramientas comunes en la vida cotidiana: alicates y martillo.
Imagina que quieres ver un hermoso cuadro colgado en una pared y quieres usar la herramienta alicates para fijar un clavo que sostendrá ese cuadro. Incluso puede funcionar intentar clavar con unos alicates, pero no es la mejor herramienta y usarlo puede causar problemas, como un dedo lastimado y una uña doblada e inestable. Así es también como se realiza el CCI con la herramienta Excel®: análisis diario del material y esfuerzos para ingresar los resultados de la ejecución en la hoja de cálculo.
Entendemos que su uso no vale la pena y la práctica no dura un mes, consecuencia de la confusión que genera el intento de utilizarlo para todas las pruebas cuantitativas.
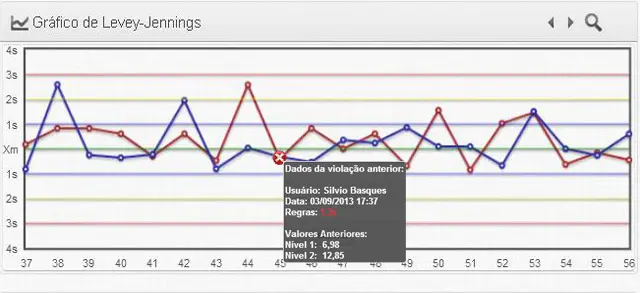
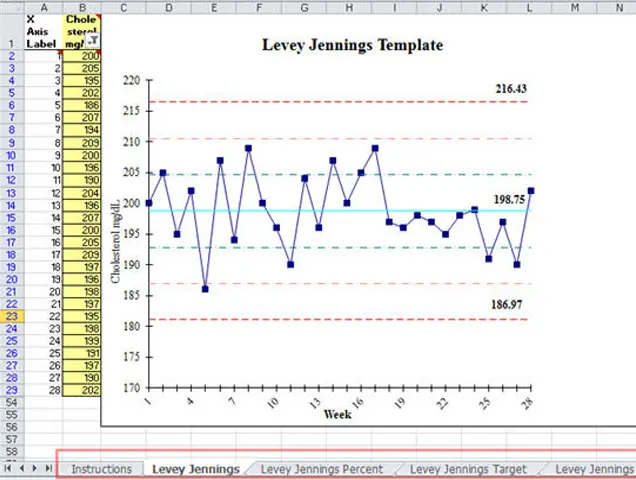
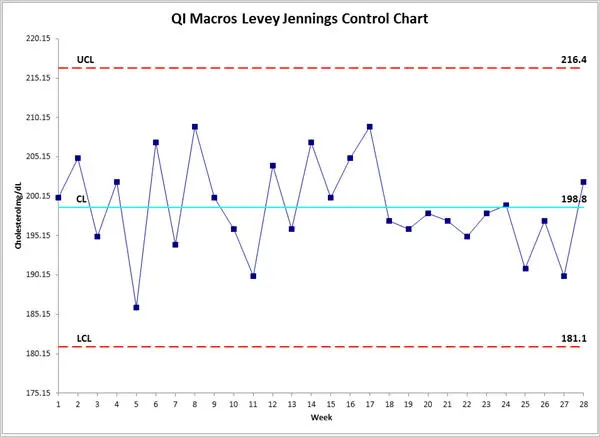
A través de mis búsquedas en Internet, no fue posible encontrar una hoja de cálculo Excel® que realice bien el CCI. El que encontré para este propósito no tiene recursos mínimos: no tiene la posibilidad de tratar con más de un nivel de control, no tiene un gráfico de Levey-Jennings con patrones de color de líneas, no prueba las múltiples reglas de Westgard y no emite alertas automáticas, y el profesional no podrá afrontar las innumerables pruebas cuantitativas, con registros e informes. De todos modos, son unos alicates de buena calidad, pero siguen siendo alicates.
Si ya gasta recursos en material de control y tiene problemas para realizar los análisis, ¿por qué no completarlos con herramientas de cálculo especializadas para CCI que realmente le ayudarán a controlar sus sistemas? ¿Por qué no utilizar las reglas de Westgard para obtener mejores resultados con su método de control? Si adoptas programas especializados bien recomendados (la herramienta adecuada), podrás contar con la participación de tus asistentes de banco, a quienes delegarás funciones en el CCI. Tu Control Interno será mucho más efectivo.
¿Por qué pensaste en utilizar una hoja de cálculo?
Para realizar el CCI son necesarios cálculos estadísticos, que las hojas de cálculo realizan muy fácilmente si están bien ensambladas. Algunos académicos del CCI se dieron cuenta de que podían crear hojas de cálculo que, si estaban bien equipadas con funciones estadísticas, proporcionarían los resultados necesarios para juzgar la estabilidad del sistema analítico, a bajo costo. No requieren implementación de sistema adicional, ya que los programas de hojas de cálculo están disponibles junto con otros paquetes de Office.
Lo que no se tuvo en cuenta, al parecer, es que para realizar el CCI se requieren acciones diarias para numerosos analitos y procesos de entrada de datos, análisis y generación de informes, para los cuales las hojas de cálculo no son fáciles de usar. Se corre entonces el riesgo de abandonar el control, porque los resultados obtenidos son insuficientes, a pesar de los grandes esfuerzos.
Si se realiza una búsqueda en la base de datos de la Biblioteca Nacional de Medicina —PubMed, la mayor base de datos de información científica en salud— con la búsqueda de los términos hoja de trabajo en control de calidad de laboratorio, el resultado muestra cinco citas, que son bastante antiguas. En otras palabras, no encontramos ninguna indicación en la literatura reciente que defienda el uso de hojas de cálculo para respaldar el desempeño del CCI, en el control de procesos analíticos en laboratorios clínicos.
Cuando la única herramienta que tenemos es un martillo, todo empieza a parecer un clavo.—Abraham Maslow
¿Por qué las hojas de trabajo son inadecuadas?
Las hojas de cálculo son herramientas para aplicaciones genéricas, que pueden tener poca adaptación a propósitos específicos. Disponer de una hoja de cálculo específica para CCI, que permite realizar un buen control, hasta en tres niveles, con reglas de Westgard, con gráficos de Levey-Jennings para decenas de analitos, informes en cualquier momento, asistente de errores, historial de no conformidades y otra información de soporte, todo sin generar numerosos archivos y con mucha dificultad para acceder y realizar copias de seguridad, es un reto y aún no lo he encontrado.
A continuación enumeramos las funciones consideradas esenciales en un método de control, funciones que las hojas de cálculo no pueden ofrecer adecuadamente.
¿Qué debe tener un método CCI?
A continuación enumeramos algunas de las funciones consideradas esenciales en un método de control, para que se implemente y mantenga un CCI capaz de aportar beneficios reales al equipo, al laboratorio y a los pacientes.
Facilidad de uso general
Disponibilidad de acceso
Configuración rápida de nuevos lotes de inspección
Instalación de entrada de dados
Uso y configuración flexibles para múltiples reglas
Trama de Levey-Jennings con múltiples niveles simultáneos
Indicadores automáticos de infracción de reglas
Dr. J. O. Westgard et al. describió un conjunto de reglas aplicables al gráfico de Levey-Jennings, estableciendo criterios de decisión uniformes para juzgar la calidad del resultado de la ejecución de control.
Registro de actuaciones y medidas correctoras
Comparación de la imprecisión analítica con la máxima imprecisión
Interfaz con el sistema informático del laboratorio.
Informes de control de calidad interno
En resumen
No proporciona los resultados básicos necesarios para verificar el estado de control, no proporciona confianza en los resultados de los pacientes y no parece cumplir con los requisitos de los programas de acreditación.
El uso de hojas de cálculo como método para realizar el Control de Calidad Interno tiene la mayor ventaja de un menor costo. Sin embargo, es un método frágil y laborioso que no se mantiene ni siquiera por un corto tiempo. No proporciona los resultados básicos necesarios para verificar el estado de control, no brinda confianza en los resultados del paciente y no parece cumplir con los requisitos de los programas de acreditación.
Observaciones y declaración de intereses
- Estoy directamente involucrado en un programa dedicado al Control Interno de Calidad, QualiChart, porque lo creé a finales de los 90 y soy consultor científico.
- Mis opiniones sobre las hojas de cálculo provienen de una larga experiencia con estas aplicaciones y bases de datos, entendiendo sus aplicaciones.
- Creo que puede haber hojas de cálculo dedicadas al Control de Calidad Interno, que aún no he tenido la oportunidad de ver.
- Microsoft y Excel son marcas comerciales de Microsoft Co.
Conclusión y recursos adicionales
Elegir e implementar un método de control adecuado es un paso de gran sentido para el laboratorio. Puede representar una garantía de que el equipo cuenta con la mejor herramienta para realizar el control, incorporando conceptos y capacidad para afrontar los problemas, facilitando la búsqueda de soluciones.
Siempre ocurrirán no conformidades de control. Es necesario poder contar con la herramienta adecuada para una adecuada identificación, buscando siempre aumentar la capacidad de detección de problemas, con la menor tasa de falsos rechazos.
A diferencia de las soluciones adaptadas, un método dedicado es un conjunto de funciones agrupadas y sincronizadas, que reúnen las mejores características para apoyar al equipo en las tareas de control interno. Con él podrás contar con soporte y la certeza de que existen expertos cuidando de mantener su funcionalidad, correcciones de posibles problemas, actualizaciones de acuerdo a la evolución de los conceptos de control y mucho más.
La elección del método adecuado se verá reflejado en el mediano y largo plazo, con almacenamiento y reportes, respaldo de la información y la garantía de poder contar con la trazabilidad de tus datos durante el período que necesites.
Usar hojas de cálculo como Excel es una forma restringida, pero sigue siendo un poco mejor que simplemente usar la evaluación según el rango asignado por el fabricante, que es el método menos adecuado.
¿Te gustó? Comparte este contenido
Publicado en diciembre de 2013